Money Plus: Expense Manager
Fivestars StudioØkonomiBekræftet
- 934.00 Anmeldelser
- 4,2
- Downloads
- 1.000.000+
- Pris
- Free
Skærmbilleder
 Analyse af Appwesome
Hvis du nogensinde har ønsket dig en smartere måde at holde styr på dine finanser på, så er Money Plus: Expense Manager noget for dig. Jeg har haft mulighed for at dykke ned i appen, og her er min oplevelse.
Det kan du forvente af en økonomiapp
Money Plus er en gratis økonomiapp fra Fivestars Studio, bygget til at hjælpe med at holde øje med udgifter, organisere regninger og spare penge. Den henvender sig især til dig, der gerne vil skabe orden i din privatøkonomi uden først at skulle lære et omfattende regnskabssystem. Jeg synes, dens bedste udgangspunkt er det enkle: registrér pengene, når de går ind eller ud, og brug overblikket til at se mønstre, du ellers let overser.
Appen har en gennemsnitlig bedømmelse på 4,2 ud fra omkring 4.100 bedømmelser, og den er installeret over en million gange. Det fortæller mig, at den har fundet et publikum blandt folk, der leder efter et praktisk værktøj snarere end en avanceret investeringsplatform. Den er PEGI 3, og den udgivne version 1.19 kræver Android 8.0 eller nyere. Selve appen koster ikke noget at hente, men der er køb i appen fra 16 til 125 kr., hvis de faktureres via Play.
Det er værd at skelne mellem et manuelt udgiftsværktøj og en bankapp. Her handler værdien om, at du selv holder registreringerne ved lige og kan bruge kategorier, budgetter og rapporter til at forstå dit forbrug. Hvis du forventer, at appen automatisk samler alle dine kontobevægelser, bør du ikke gå ud fra, at den fungerer sådan. Jeg ville vælge den, fordi jeg ønsker aktivt at følge mine penge, ikke fordi jeg vil slippe for selv at indtaste noget.
Hvorfor vælge Money Plus?
Først og fremmest er Money Plus: Expense Manager en app, der virkelig sætter brugeren i centrum. Den har et enkelt og intuitivt design, hvilket gør det nemt for selv de mest teknologisk udfordrede at navigere rundt i.
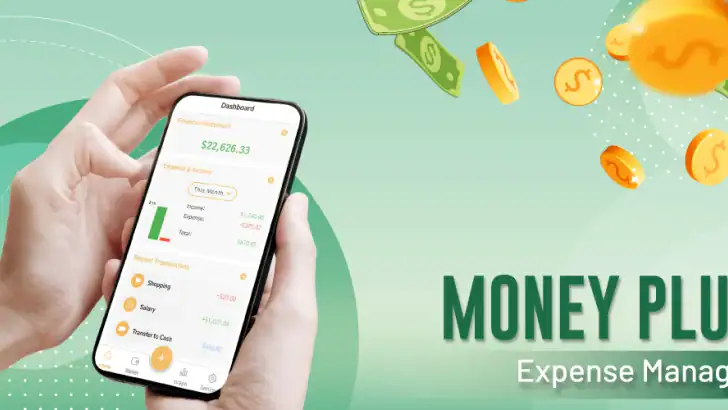
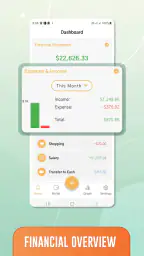
Appens hovedfunktion er at hjælpe dig med at holde styr på dine daglige udgifter. Og lad mig sige det med det samme: det gør den rigtig godt! Du kan nemt indtaste dine indtægter og udgifter, og appen vil automatisk opdatere din saldo og give dig et klart overblik over, hvor dine penge går hen.
Første opsætning uden at gøre det til et projekt
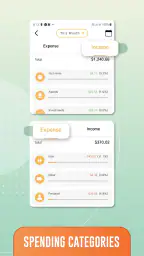
Jeg ville starte med at oprette kun de kategorier, du faktisk bruger: for eksempel dagligvarer, transport, bolig og fornøjelser. Hvis du forsøger at beskrive hver eneste lille type køb fra første dag, ender registreringen hurtigt med at føles som ekstraarbejde. Få, tydelige kategorier gør det lettere at komme i gang, og du kan altid tilpasse din inddeling, når du opdager, at en bestemt post fortjener sin egen plads.
Andre artikler, du kan læse
Alle artikler
 Google Wallet
 i hverdagen: Praktisk betaling, men ingen erstatning for pungen
Fra den første betalingsopsætning til boardingkort og delte telefoner: Her er de situationer, hvor Google Wallet gør hverdagen lettere, og hvor begrænsningerne mærkes.
Læs artiklen: Google Wallet i hverdagen: Praktisk betaling, men ingen erstatning for pungen
 Roblox
 på mobil: Mange verdener, men sværere at finde rundt
Roblox gør det let at springe ind i nye eventyr, men den åbne verden føles ofte bedre til at skabe muligheder end til at hjælpe spilleren med at finde rundt.
Læs artiklen: Roblox på mobil: Mange verdener, men sværere at finde rundt


Derefter kan du prøve at indtaste et par velkendte beløb, eksempelvis en nylig indtægt og nogle køb, du kan huske. Det er en lavpraktisk måde at se, hvordan saldoen ændrer sig, og om din kategorisering giver mening for dig. Jeg ville ikke begynde med at indtaste hele årets økonomi på én gang: en kort, realistisk prøve viser hurtigere, om arbejdsgangen passer til dine vaner.
Budgetter bliver mest anvendelige, når de afspejler din normale hverdag frem for et ideal, du håber at leve op til. Sæt først en grænse for en kategori, hvor du gerne vil have bedre styr på forbruget. Når du senere ser rapporterne, kan du justere beløbet efter dine faktiske registreringer. På den måde bliver budgettet et pejlemærke, ikke en anledning til at føle, at du har fejlet, fordi en enkelt uge blev dyrere end planlagt.
Brugervenlighed og funktioner
En af de ting, jeg virkelig sætter pris på ved Money Plus, er dens brugervenlighed. Menuerne er nemme at forstå, og det tager kun få minutter at sætte appen op. Du behøver ikke være en økonomisk ekspert for at forstå, hvordan du bruger den.
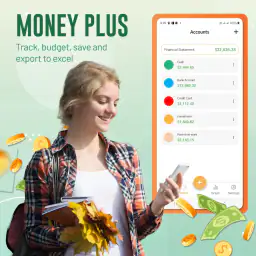
Derudover tilbyder appen en række nyttige funktioner. Du kan for eksempel oprette forskellige kategorier for dine udgifter, så du får et detaljeret overblik over, hvordan dine penge bliver brugt. Der er også mulighed for at sætte budgetter for hver kategori, hvilket er en fantastisk måde at holde sig inden for sine økonomiske grænser.
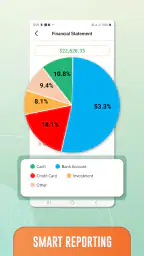
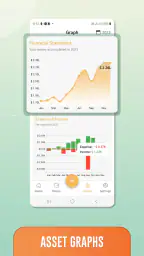
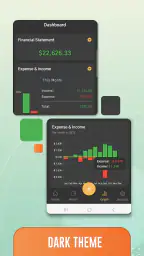
En funktion, der virkelig skiller sig ud, er muligheden for at generere rapporter. Med blot et par klik kan du skabe visuelle rapporter, der viser dine økonomiske vaner. Det er super nyttigt, hvis du prøver at identificere områder, hvor du måske bruger lidt for meget.
Den første lille sejr: gør et mønster synligt
Den første meningsfulde succes behøver ikke være et perfekt budget eller en komplet oversigt over din økonomi. Jeg ville registrere de små køb, der ofte bliver glemt, og efter noget tid åbne rapporten for at se, om én kategori fylder mere, end jeg troede. Det kan være kaffe på vej til arbejde, frokost ude eller spontane indkøb på vej hjem. Pointen er ikke at skælde sig selv ud, men at få et konkret grundlag for at vælge, om man vil ændre noget.
Et praktisk trick er at registrere købet, mens du stadig kan huske, hvad det var, i stedet for at vente til ugens slutning. Hvis du venter, bliver det lettere at samle flere køb i en upræcis post, og så mister kategorierne deres værdi. Hvis du ikke har tid lige efter betalingen, kan du gøre det på et fast tidspunkt om aftenen. Den bedste rutine er den, du faktisk kan holde fast i.
Et andet nyttigt greb er at lade rapporterne besvare ét spørgsmål ad gangen. Se eksempelvis på, om transporten eller mad ude er den kategori, der varierer mest fra uge til uge. Når du undersøger én ting, bliver rapporten et beslutningsværktøj; hvis du prøver at analysere hele økonomien på én gang, kan resultatet i stedet virke overvældende. Det er en lille forskel i brugen, men den gør appens visuelle overblik langt mere handlingsrettet.
En almindelig uge med registreringer
Forestil dig, at du handler ind efter arbejde, køber en kaffe næste morgen og betaler en regning senere på ugen. I stedet for at tænke på budgettet som noget, du kun åbner ved månedens slutning, kan du registrere de enkelte poster løbende. Når du får et roligt øjeblik, ser du på kategorierne og opdager måske, at små køb tilsammen fylder mere end den ene større udgift, du ellers havde haft fokus på.
Her kan det hjælpe at skelne mellem faste og mere fleksible udgifter i din egen kategorisering. En regning, der kommer regelmæssigt, fortæller dig noget andet end et spontant køb, selv hvis de ender i samme overordnede kategori. Hvis du vil holde opsætningen enkel, kan du begynde med brede kategorier og først dele dem op, når rapporterne viser, at du har brug for et skarpere skel. Det forebygger både rod og unødigt detaljeret indtastning.
Appen passer derfor bedst til den, der er villig til at bruge et øjeblik på at føre sine egne tal. Den kan være nyttig for studerende, enlige eller familier, der vil have et fælles samtalegrundlag om hverdagsforbrug, så længe alle er enige om at registrere på samme måde. Til gengæld er den mindre oplagt, hvis du sjældent åbner økonomiapps, eller hvis du helst vil have, at kontobevægelser automatisk bliver sorteret uden din indsats.
Når det ikke føles helt selvforklarende
En manuel registrering kræver en vane, og det er den største praktiske begrænsning. Hvis du glemmer køb, bliver saldoen og rapporterne mindre retvisende; appen kan kun hjælpe med de oplysninger, du lægger ind. Derfor ville jeg ikke bruge et ufærdigt overblik som eneste grundlag for store økonomiske beslutninger. Se det snarere som et personligt redskab til at opdage tendenser og stille bedre spørgsmål til dit forbrug.
Det kan også tage lidt tid at finde det rette detaljeringsniveau. En kategori som “mad” er hurtig at bruge, men fortæller måske ikke, om pengene går til dagligvarer eller cafébesøg. Omvendt kan mange små kategorier gøre hver registrering langsommere. Mit råd er at starte bredt og kun splitte en kategori, hvis du faktisk vil handle på forskellen. Det er mere nyttigt end at bygge et kompliceret system, som du opgiver efter kort tid.
Hvis du sammenligner med et regneark, får du her en mere fokuseret oplevelse omkring indtægter, udgifter, kategorier, budgetter og rapporter, men et regneark giver større frihed til selv at bestemme beregninger og opsætning. En notesbog er enklere og kan fungere fint til få poster, men gør det sværere at få et visuelt samlet billede. En bankapp kan være mere bekvem, hvis dens automatiske kontovisning er det vigtigste for dig. Valget handler altså mindre om, hvilken løsning der er bedst for alle, og mere om hvorvidt du foretrækker aktiv registrering eller automatisk overblik.
Et spørgsmål, mange har før de begynder, er, om de skal indtaste alt. Jeg ville fokusere på de poster, der hjælper med det mål, du har valgt, frem for at jagte fuldstændighed for fuldstændighedens skyld. Hvis du vil dæmpe småforbrug, så registrér især de variable køb. Hvis du vil se den samlede økonomi, skal du også tage indtægter og større udgifter med, så saldoen giver mening. Det gør første forsøg overskueligt, samtidig med at du ved, hvad tallene faktisk repræsenterer.
Et andet spørgsmål er, hvad man gør, når et budget overskrides. Jeg ville først se på, om grænsen var realistisk, og om registreringerne er komplette, før jeg ændrede vaner. En højere udgift kan skyldes en usædvanlig uge snarere end et fast mønster. Når du skelner mellem enkeltstående udsving og gentagne køb, bliver det lettere at reagere roligt i stedet for at stramme alle kategorier på én gang.
Personlig oplevelse
Som en person, der ofte mister overblikket over små udgifter, har Money Plus været en gave. Jeg fandt det især hjælpsomt at kunne kategorisere mine udgifter. Det hjalp mig med at indse, hvor meget jeg egentlig brugte på kaffe hver måned (spoiler: det var for meget).
Det er også værd at nævne, at appen er utrolig hurtig. Jeg oplevede ingen forsinkelser, og den kørte gnidningsfrit på min telefon. Det er altid en bonus, når teknologien arbejder for dig og ikke imod dig.
Jeg ville især anbefale den til dig, der gerne vil lære dine egne vaner at kende, og som ikke har noget imod selv at holde registreringerne ajour. Den kan også være et godt første skridt, hvis tanken om et stort budget føles uoverskuelig: begynd med én kategori, se på resultatet, og udvid først derefter. Hvis du derimod har brug for detaljeret fælles økonomistyring, automatisk import eller avanceret planlægning, bør du sammenligne med løsninger, der tydeligt matcher netop de behov, før du vælger.
Et sidste praktisk hensyn er køb i appen. Grundidéen kan prøves uden betaling for selve appen, men køb faktureret via Play ligger fra 16 til 125 kr. Jeg ville først finde ud af, om den daglige registrering passer ind i min rutine, før jeg overvejede at bruge penge på noget ekstra. Det er en fornuftig måde at vurdere værdien på: først en brugbar vane, derefter eventuelle tilvalg.
Et realistisk næste skridt
Når du har fået nogle registreringer ind, er næste skridt ikke nødvendigvis at oprette flere kategorier eller sætte en grænse for alt. Vælg i stedet én ændring, der er til at gennemføre: måske vil du planlægge kaffe hjemme et par dage, eller blot følge med i, hvor ofte du køber frokost ude. Brug rapporten til at se, om ændringen kan mærkes i den kategori, du følger. Så bliver værktøjet en hjælp til at afprøve små beslutninger frem for en dom over hver eneste udgift.
Hvis du deler husholdningsudgifter med andre, så aftal først, hvilke poster I vil registrere, og hvem der sørger for det. Uens vaner giver let et skævt overblik, hvor den ene persons køb er med, mens den andens mangler. En enkel fælles regel—som at registrere bestemte fælles udgifter og lade personlige køb være private—kan gøre tallene mere brugbare uden at kræve, at alle følger hver eneste bevægelse.
Konklusion
Alt i alt er Money Plus: Expense Manager en fantastisk app for dem, der ønsker at få styr på deres økonomi. Den kombinerer enkelhed med kraftfulde funktioner, hvilket gør den til en uundværlig partner i din økonomiske hverdag.
Så hvis du leder efter en måde at forbedre dine økonomiske vaner på, bør du absolut overveje at give Money Plus en chance. Det kan være lige det værktøj, du har brug for, for at tage kontrollen over dine penge.
Min anbefaling er at gå til den med et konkret, beskedent mål: forstå én type forbrug bedre, og brug registreringerne til at beslutte, hvad du vil gøre næste gang. Det er dér, appens kombination af kategorier, budgetter og rapporter giver mest mening. Hvis du hellere vil have, at økonomien organiserer sig selv, er en automatisk løsning sandsynligvis et bedre match; hvis du gerne vil være aktiv deltager i dit overblik, er Money Plus et tilgængeligt sted at begynde.
Højdepunkter
- Brugervenligt interface til nem navigation.
- Detaljerede rapporter for økonomisk overblik.
- Indbygget budgetværktøj hjælper med planlægning.
- Synkronisering på tværs af flere enheder.
- Ingen irriterende annoncer under brug.
Begrænsninger
- Begrænsede funktioner i gratisversionen.
- Mangler integration med alle banker.
- Ingen mulighed for offline adgang.
- Kan være langsom ved opstart.
- Ingen direkte kundesupport tilgængelig.
Ofte stillede spørgsmål
01Hvordan kan Money Plus hjælpe mig med at styre mine udgifter?
Money Plus er designet til at hjælpe dig med at holde styr på dine daglige udgifter ved at kategorisere dem og give dig et klart overblik over dine økonomiske vaner. Appen tilbyder visuelle diagrammer og rapporter, der gør det lettere at se, hvor dine penge går hen, og hjælper dig med at tage bedre økonomiske beslutninger.
02Er det sikkert at bruge Money Plus til at håndtere mine økonomiske oplysninger?
Ja, sikkerhed er en prioritet for Money Plus. Appen bruger krypteringsteknologier for at beskytte dine data. Desuden kan du oprette en adgangskode eller bruge biometriske indstillinger som fingeraftryk eller Face ID for at sikre ekstra beskyttelse af dine økonomiske oplysninger.
03Kan jeg synkronisere mine data på tværs af forskellige enheder?
Ja, Money Plus tilbyder en synkroniseringsfunktion, der gør det muligt at opdatere og få adgang til dine data på tværs af flere enheder. Dette kræver, at du opretter en konto i appen, så alle dine økonomiske oplysninger forbliver opdaterede, uanset hvilken enhed du bruger.
04Er der nogen omkostninger forbundet med at bruge Money Plus?
Money Plus tilbyder en gratis version med grundlæggende funktioner, men der er også en premium-version, der kræver et abonnement. Premium-versionen inkluderer avancerede funktioner som detaljerede rapporter, tilpassede kategorier og muligheden for at eksportere dine data. Det er en god idé at vurdere dine behov før du vælger, hvilken version der passer bedst til dig.
05Hvordan kan jeg tilpasse kategorierne for mine udgifter i Money Plus?
I Money Plus kan du let tilpasse kategorierne for dine udgifter, så de passer til dine personlige behov. Du kan tilføje nye kategorier, omdøbe eksisterende eller slette dem, du ikke har brug for. Denne fleksibilitet giver dig mulighed for at organisere dine udgifter på en måde, der giver mest mening for dig og din økonomiske situation.
